Soziologie mit Schwerpunkt Organisation und Wirtschaft


Prof.in Dr. Barbara Brandl

Soziologie mit dem Schwerpunkt Organisation und Wirtschaft
an der Goethe-Universität Frankfurt am Main

Sprechstunde: Im Wintersemester 2026 immer dienstags von 9:30 bis 10:30 Uhr
in Prof. Brandls Büro (PEG 3. G 080). Wir bitten um Ihre Anmeldung.

Office Management: Doreen Molnar
Telefon: 069 798-36630
E-Mail: Molnar@soz.uni-frankfurt.de
Kontakt

Suhrkamp | Berlin

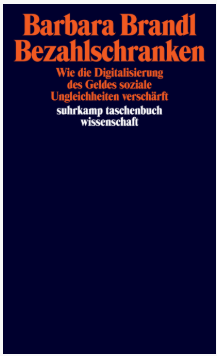
Neuerscheinung: Barbara Brandl (2026)

Bezahlschranken: Wie die Digitalisierung des Geldes soziale Ungleichheiten verschärft

Die Nutzung von Kreditkarten oder Apps zur Zahlung ist weltweit mittlerweile ein alltäglicher Vorgang – aber weit mehr als eine rein technische Angelegenheit. Barbara Brandl zeigt in diesem wichtigen Buch, dass die zunehmende Ersetzung von Bargeld durch digitale Zahlungsmethoden erhebliche Auswirkungen auf Dynamiken sozialer Ungleichheit hat. Fehlender Zugang zu digitalen Zahlungsweisen spielt dabei ebenso eine Rolle wie die unfaire Verteilung der Gebühren und die Extraktion sensibler Daten. Brandl vergleicht fünf Weltregionen – die Eurozone, die USA, Subsahara-Afrika, Ostasien und Lateinamerika – hinsichtlich ihrer Technologien digitaler Zahlungen sowie deren gesellschaftlicher Folgen. Eine globale Soziologie des digitalen Geldes und seiner Schranken.

​​Ergebnisse zur Studie über Soziale Ungleichheiten in der Nutzung von digitalen Bezahldiensten und Konsumkrediten online:

Barbara Brandl, Zsófia Ignácz, Alexandra Keiner, Jenny Peunkert (2025). 
Von der Kreditkarte zu Buy-Now-Pay-Later: Soziale Ungleichheiten in der Nutzung von digitalen Bezahldiensten und Konsumkrediten (Weizenbaum Discussion Paper, 49). Weizenbaum Institute.

Zwei wesentliche Ergebnisse der Studie sind: 

(1) Trotz der nahezu flächendeckenden Verbreitung von Konten in Deutschland bestehen erhebliche Ungleichheiten im Zugang zu digitalen Dienstleistungen. Insbesondere geht ein höheres Einkommen mit einer höheren Nutzung digitaler Zahlungsmöglichkeiten einher. Einkommensschwache Personen greifen dagegen eher auf Bargeld zurück. 

(2) Konsumkredite werden eher von einkommensschwachen, aber auch jüngeren Haushalten genutzt. Die Gründe für die Kreditaufnahme unterscheiden sich deutlich: Einkommensstärkere und auch ältere Haushalte finanzieren mit Konsumkrediten eher größere Anschaffungen (z. B. Auto, Möbel oder Urlaub), während in der niedrigsten Einkommensgruppe und in jungen Haushalten doppelt so viele Personen Kredite zur Deckung alltäglicher Ausgaben (z. B. Lebensmittel, Miete oder Kinderbedarf) aufnehmen.